

自然相關風險與機會
自然相關風險與機會
永豐金控為中華民國企業永續發展協會(BCSD Taiwan)之磐石會員,支持協會推動各項國際永續倡議及適時提出政策建言。子公司永豐銀行則為該協會成立之永續金融推動平台及自然與生物多樣性倡議平台的發起成員之一。有鑑於自然資本及生物多樣性近年已成為全球高度關注的永續議題之一,與氣候變遷議題交互關聯,亦是能否達成2050年淨零目標的關鍵要素,永豐金控、永豐銀行以實際行動展現對此議題的高度重視,共同支持協會於2022年發佈《產業淨零轉型策略建議 - 企業觀點》、2023年發布《連結金融與自然資本》中文版翻譯、2024年發布《產業之氣候與自然正向行動指引》、2025年發布《邁向全球循環願景 – GCP架構與台灣產業循環實踐之路》。此外,永豐金控更於 2025年正式加入自然相關財務揭露工作小組(TNFD)論壇成員(Forum)與採用者(Adopters),以及生物多樣性核算金融聯盟(PBAF)支持者(Supporter),展現深化永豐在自然資本揭露與永續發展的堅定承諾。
自然相關風險策略
自然相關財務揭露(Taskforce on Nature-related Financial Disclosures,以下簡稱TNFD)於2023年9月發布正式指引,以治理、策略、風險管理、指標與目標四大面向為揭露框架,並建立LEAP(Locate, Evaluate, Assess, Prepare)方法學,其亦發布金融業補充指引(Additional guidance for financial institutions),以評估投融資活動(如:股權與債券投資、交易與保險、融資等)相關的自然風險與機會。2026年金融業淨零推動工作平台資料與風控工作群完成自然相關風險資料應用示範案研究報告(初版),並附有金融業本國自然相關風險資料基礎操作暨建議性質演練(初版)(以下簡稱《本國金融業自然相關風險研究報告》),協助金融機構進行自然相關議題之分析。永豐金控深信,自然資本的流失以及隨之導致的自然相關風險將影響企業的營業活動、資本配置、風險管理,進而對金融業務活動產生潛在衝擊、導致資產價值減損;反之,保護與恢復自然資本將有助於產業與經濟活動之永續發展。詳細內容請參閱2025「氣候暨自然相關財務揭露報告書」2.3 自然相關風險策略。
自然實體風險分析
永豐金控依循LEAP分析步驟,其中L(Locate)強調自身業務活動及價值鏈對自然環境、特定生物群系或生態敏感區域是否有影響。因此以臺灣本島、金門、澎湖、馬祖(以下稱臺灣地區)自有不動產/營運據點、上游供應商營運地、投融資客戶工廠所在地之經緯度資訊,套疊《本國金融業自然相關風險研究報告》所列之法定環境敏感地區、重要生態關注區、受脅物種分度熱區、及受脅物種的瀕危程度之圖層,完成區位敏感度評估及物種敏感度評估,並給予優先關注度排序。此外,我們也針對斷層帶周邊0.5km影響範圍進行分析,以完善自然相關實體風險之評估。
自然相關依賴與影響評估
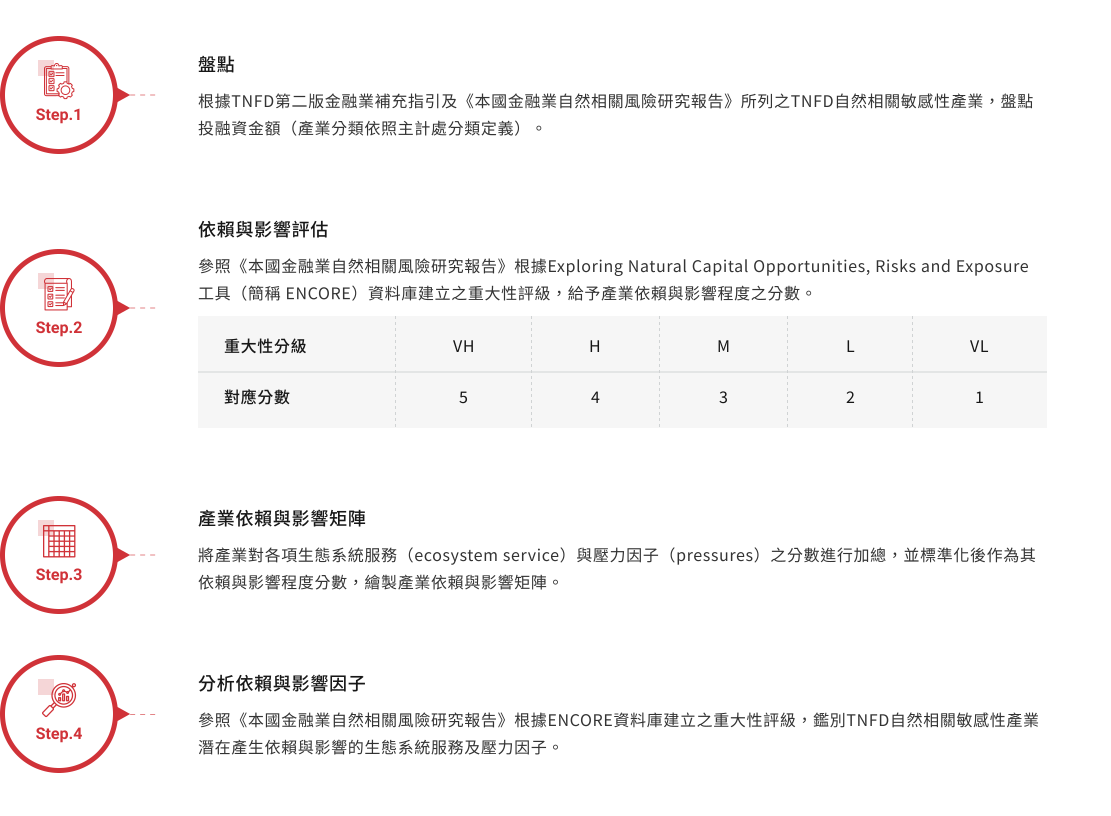
永豐金控依循LEAP方法學文件指引中E(Evaluate)步驟鑑別、評估自然依賴與影響,分析步驟如下所示:
TNFD自然相關敏感性產業暴險概況
依據上述步驟一,彙整12項具自然相關敏感性產業。截至2025/12/31 TNFD自然相關敏感性產業投融資金額為782,969佰萬元,約占整體產業投融資組合之37.17%;占金控整體投融資金額(含個金放款)25.02%。
永豐金控產業依賴與影響矩陣圖
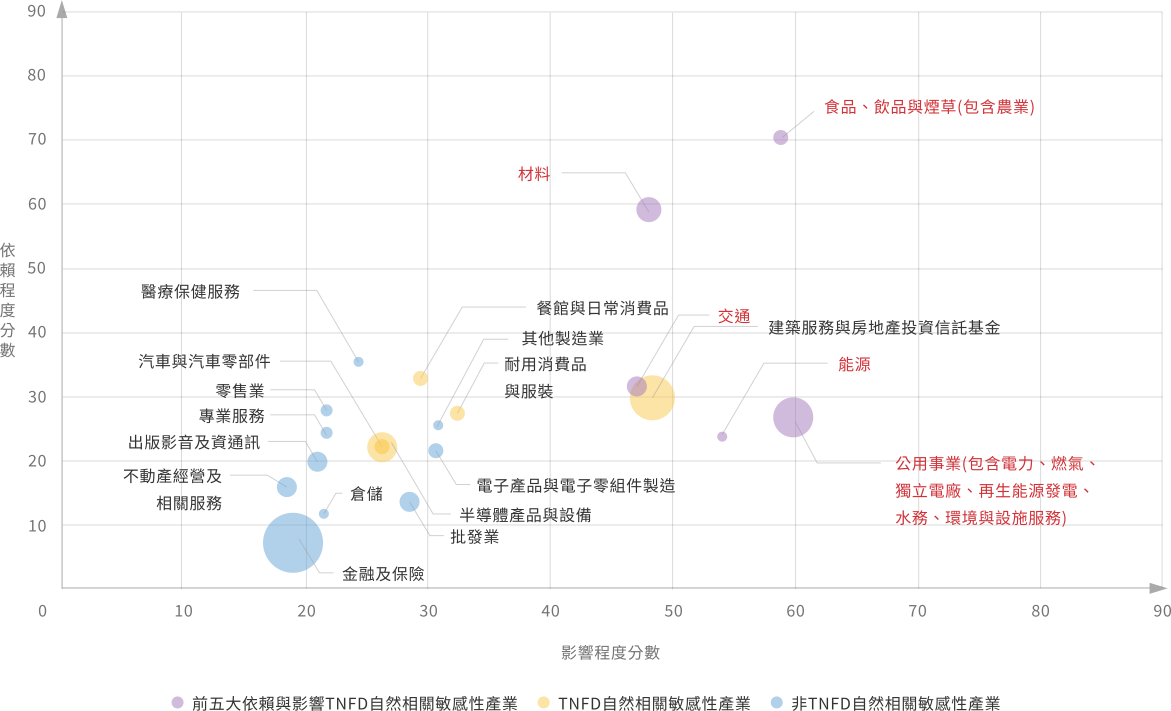
依上述步驟二與步驟三:,以TNFD自然相關敏感性產業/非敏感性產業分類 ,將投融資餘額前20 大產業以依賴程度、影響程度對應的分數,繪製成產業依賴與影響矩陣圖。
| 矩陣軸面說明 | ||
|---|---|---|
| 依賴程度 | 影響程度 | 泡泡大小 |
| 企業對各項生態系服務賴以維生的程度。如:調節水流和水質的能力、從火災和洪水等災害中復原的能力等。ENCORE資料庫共包含25項生態系統服務。 | 自然狀態的變化,可能是組織直接、間接或累積行為的結果;可能導致自然提供社會和經濟功能的能力發生變化。影響可能是正面也可能是負面的。ENCORE資料庫共包含13項壓力因子。 | 2025/12/31投融資金額。 |
鑑別整體投融資組合中,對自然有高度依賴與影響的前五大TNFD自然相關敏感性產業分別為:【食品、飲品與煙草(包含農業)】、【材料】、【公用事業(包含電力、燃氣、獨立電廠、再生能源發電、水務、環境與設施服務)】、【能源】及【交通】。
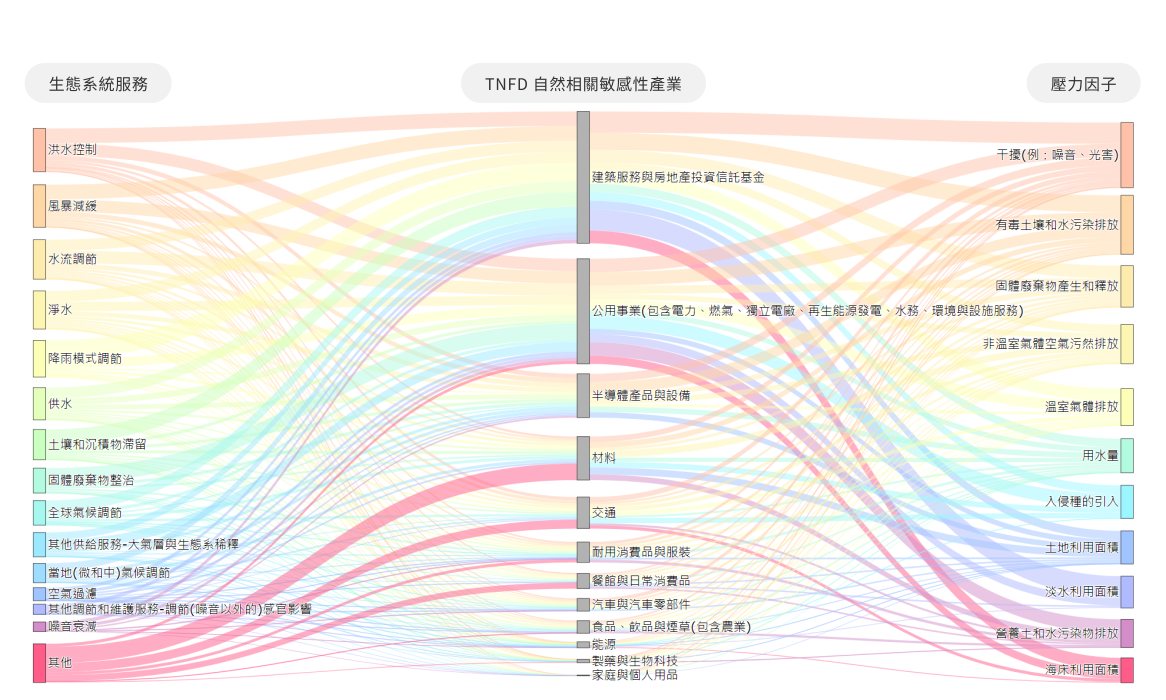
TNFD自然相關敏感性產業之桑基圖(Sankey Diagram)
為更聚焦TNFD自然敏感性產業,依據上述步驟四,鑑別產業潛在受到的依賴(生態系統服務)與影響(壓力因子),做為自然相關風險情境分析之依據,並能在未來進一步完善整體投融資組合之自然風險相關鑑別、建立對應之風險管理流程,以期減緩對本公司潛在之衝擊。
TNFD自然相關敏感性產業之桑基圖分析結果如下圖,透過對這些產業的依賴與影響項目進行分析,前三大依賴之生態系統服務分別為:洪水控制、風暴減緩、水流調節;影響自然生態之前三大壓力因子分別為:干擾(例:噪音、光害)、有毒土壤和水污染排放、固體廢棄物產生和釋放。
自然相關風險與機會
自然資本的流失對於企業及社會環境造成顯著影響,為掌握自然風險相關之具體影響,永豐金控識別自身與投融資部位之自然相關風險與機會,並擬定相應策略措施。永豐金控風險管理處每年定期提供氣候暨自然相關風險與機會評估表,參考國內外法規與報告等資訊,並由各子公司風險管理單位執行氣候及自然相關風險與機會鑑別。自然風險部分,經鑑別未有重大之自然相關風險,僅列示相對重大之前3 項議題,及鑑別出4項重大自然相關機會,詳細內容請參閱2025「氣候暨自然相關財務揭露報告書」。
自然情境分析
面對自然環境的不確定性,以TNFD自然相關敏感性產業進行國內部位自然相關情境分析 。透過進一步分析產業桑基圖,水資源是TNFD自然相關敏感性產業應重點關注之自然資本。因此,本公司將以此些產業與水資源作為情境分析主要分析對象,分析其潛在風險。詳細內容及分析結果請參閱2025「氣候暨自然相關財務揭露報告書」3.4 自然情境分析。
自然風險-水資源探索型情境
在TNFD自然相關敏感性產業中,挑選投融資暴險金額最大的公用事業(包含電力、燃氣、獨立電廠、再生能源發電、水務、環境與設施服務)進行分析。參考TNFD電力公用事業與發電產業指引( Additional sector guidance – Electric utilities and power generators)、TNFD水公用事業與服務產業指引(Additional sector guidance – Water utilities and services)及ENCORE依賴影響評估內容,了解其可能遭遇之水資源風險,劃定:領先賽局、快速行動或退出、齒輪中的沙子及備受忽略等四面向情境,辨別公用事業(包含電力、燃氣、獨立電廠、再生能源發電、水務、環境與設施服務)投融資客戶在不同情境下,可能對本金控帶來之潛在風險,以利後續管理與制定因應措施。
| 情境假設 | 辨識對永豐的潛在風險(公用事業(包含電力、燃氣、獨立電廠、再生能源發電、水務、環境與設施服務)) |
|---|---|
| 情境 #1
領先賽局 |
|
| 情境 #2
快速行動或退出 |
|
| 情境 #3
齒輪中的沙子 |
|
| 情境 #4
備受忽略 |
|
自然實體風險-水資源依賴評估
經分析TNFD自然相關敏感性產業桑基圖,對於生態系統服務之依賴主要源於「水資源」,例如食品、飲品與煙草(包含農業)產業仰賴水資源生產、調節水質等功能;材料產業中金屬製造製程中鑄造、冷卻以及粉塵排放控制皆須用水…等,因此以「乾旱風險因子」作為TNFD自然相關敏感性產業(共12項)國內投融資客戶「水資源依賴」之情境分析。
自然實體風險-水資源影響評估
經分析TNFD自然相關敏感性產業桑基圖,水資源為影響之重點項目,且前三大影響壓力因子包含「有毒土壤和水污染排放」,企業取水或排放都可能影響水資源的可用性、水質或影響淡水生態系、改變水文特徵等。因此以投融資客戶工廠是否座落於「自來水水質水量保護區」,作為TNFD自然相關敏感性產業(共12項)國內投融資客戶「水資源影響」之情境分析。
自然轉型風險-環境裁罰影響評估
為評估企業自然轉型風險,本公司蒐整2025年度環境部公開之環境裁罰案件資訊,與TNFD自然相關敏感性產業投融資客戶名單進行比對,以識別敏感性產業客戶於2025年度內是否遭環境裁罰。同時參考銀行責任授信管理要點,以累積裁罰金額達一佰萬做為重大性門檻,即視為具有環境法規遵循風險之客戶,並據以量化潛在財務影響。
自然相關投融資風險管理
永豐金控2022年訂定整體集團之永續金融聲明,將環境、社會及公司治理(ESG)要素納入法人金融、零售金融、資產管理、財富管理、投資銀行與經紀等各項業務之中,2023年7月經董事會通過「永續金融政策」,作為永續金融業務之最高指導方針,各相關業務據以修訂相關管理要點。生物多樣性評估已納入多項業務流程管理,包含大型專案融資依循赤道原則4.0版本及國際金融公司IFC八項績效標準(PS1-8),將氣候變遷、生物多樣性等風險作為評估之必要項目、永續績效連結貸款中納入保育生態相關之環境檢核指標、以及股票投資ESG風險檢核評估項目納入生物多樣性議題等。詳參「永續金融聲明」、「責任投資」及「責任授信」。