

氣候相關財務揭露(TCFD)
策略
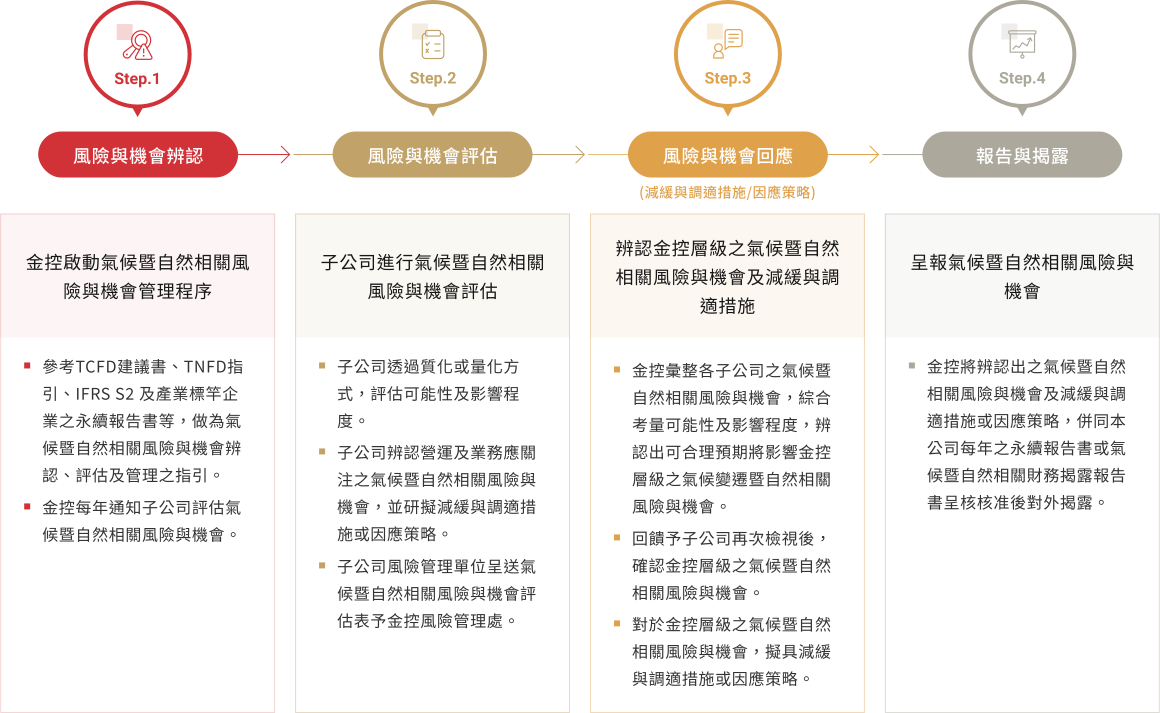
氣候變遷及自然資本的流失對於企業及社會環境造成顯著影響,為掌握氣候變遷及自然風險相關之具體影響,強化因應氣候及自然相關議題,永豐金控風險管理處每年定期參考國內外機構所發布之氣候及自然相關管理法規、報告等資訊,彙整並提供氣候暨自然相關風險與機會評估表,由各子公司風險管理單位參考「國際財務報導準則第S2號之行業基礎施行指引」所定義之行業基礎之「揭露主題」並考量其適用性、氣候相關情境分析、過去事件、現時狀況及對未來狀況預測之資訊,辨認可合理預期將影響公司展望之氣候暨自然相關風險與機會。透過風險與機會鑑別,辨識出氣候暨自然相關風險與機會對於本公司業務、策略及財務於不同時期所造成的影響;透過情境分析,評估整體價值鏈各部位(供應商、自身營運、投融資業務)在不同情境及時間點對本公司之潛在財務影響,並由負責單位擬具相應業務、策略與財務氣候暨自然韌性之減緩及調適措施,以提升氣候暨自然韌性。
為因應各項氣候風險之行動措施,包含導入氣候風險管理、建置氣候風險資料庫及自動化系統、碳盤查查驗證費用、投保天然災害保險費及教育訓練費用等,共計投入成本8,706,148元。因部分項目同時包含對於轉型風險及實體風險之減緩或調適措施之投入,其中用於轉型風險的投入成本為2,671,733元,用於實體風險的投入成本為6,791,522元。
風險與機會管理程序
風險與機會鑑別
永豐金控本年度未調整氣候暨自然相關風險與機會管理程序,針對該流程中所蒐羅之氣候及自然相關風險與機會議題,綜合考量「預期發生之時間區間」、「可能性」及「影響程度」,將各維度之鑑別分數相乘計算,再依各子公司淨值為權重得出金控整體鑑別結果,以作為風險與機會重大性之排序依據。從中篩選出風險與機會位於第一象限(可能性高、影響程度高)之項目,鑑別其對整體價值鏈不同部位(供應商、自身營運、投融資業務)之營運與財務之潛在影響衝擊、預期發生之時間區間,以及與金融業既有風險之關聯性(如:信用風險、市場風險、作業風險等),作為相關減緩與調適因應策略擬定與風險管理之依據。
2025年度共鑑別出1項重大氣候變遷轉型風險,並考量評估完整性納入1項影響較大之實體風險及2項重大氣候機會,請參下表,或詳閱「 2025氣候暨自然相關財務揭露報告書 」。
氣候風險鑑別結果、氣候機會鑑別結果
| 風險類別 | 風險描述 | 潛在財務衝擊 | 預期發生之時間區間 註 | 減緩與調適努力/因應策略 |
|---|---|---|---|---|

轉型風險-政策和法規
|
高碳排產業或高碳排企業受監管要求、碳費/ 碳稅政策、或減碳/ 淨零政策影響,可能導致授信及投資對象財務壓力上升或違約風險增加,影響本公司債權或投資收益。 | 債權損失增加 投資收益減少 授信資產價值減損 |
長期 |
|

實體風險-立即性
|
極端天氣事件( 強降雨、坡災、乾旱等) 造成投融資企業之營運總部、據點、廠房、資產等受損,或投融資企業營運中斷,影響本公司債權或投資收益。 | 債權損失增加 授信資產價值減損 投資收益減少 |
長期 |
|
| 機會類別 | 機會描述 | 潛在機會影響 | 預期發生之時間區間 註 |
|---|---|---|---|

市場
|
增加投資或承銷綠色債券或綠色相關產業之股票,有利於進入新市場、爭取綠色經濟或循環經濟新商機,提升營業收入。 | 投資/承銷業務 產品及銷售服務 策略風險 |
短期、中期、長期 |
|
產品與服務
|
隨全球低碳綠能趨勢、配合政府政策與法規,持續推廣綠色金融商品及服務,例如綠色授信(含零售,如綠建築房貸等)、低碳/ 氣候相關基金、綠電信託、綠色信用卡,以及透過議合管道協助客戶低碳轉型等,以提升本公司收益。 | 擴大商機/市場 提升競爭力 收入增加 提升企業形象 |
短期、中期、長期 |
氣候情境分析
永豐金控依照氣候風險鑑別結果,針對五種實體風險進行情境分析:強降雨淹水、乾旱、坡災、海平面上升與野火。其中強降雨淹水、乾旱、坡災與野火屬於立即性實體風險,海平面上升屬於長期性實體風險。2025年永豐金控首次將海外部位納入氣候實體風險情境分析,分析因子包含強降雨淹水、乾旱、野火及海平面上升,坡災因海外無全球坡災推估資訊,僅計算國內範疇。為評估因全球淨零趨勢所引起的轉型風險,針對整體價值鏈不同部位(供應商、自身營運、投融資業務)分別進行分析,以企業可能額外繳納「碳成本」(如:碳權、碳稅或碳費),或者配合政府低碳轉型目標(國家自主貢獻(NDC))之義務裝置容量配額所產生之「能源轉型」,以及依據永豐金控2030年自身營運淨零排放之三項風險因子在不同氣候情境及時間尺度下,該年度可能對永豐金控造成的潛在財務影響。
實體風險
實體風險與情境分析結果總覽
- 各風險因子均以逐筆評估,其中強降雨淹水、乾旱、野火、海平面上升,評估範疇包含座落於國內及海外之不動產;坡災之評估範疇僅包含座落於臺灣本島、澎湖、金門及馬祖之不動產。
- 野火因無暖化情境推估資訊,以基期(1981年至2010年之全年平均)進行全球野火風險評估。
- 海平面上升使用情境由IPCC AR5更新為採用IPCC AR6,模擬時間點依原始資料來源調整為2030年、2050年。
- 評估範圍與金控合併財報邊界一致。
- 海外投融資客戶工廠所在地評估範圍以金控及各子公司重大性門檻(投融資金額金控大於新臺幣3億元(含)、永豐銀行大於新臺幣3億元(含)、永豐金證券大於新臺幣1億元(含)之投融資客戶,及其他子公司所有投融資客戶)蒐集資料。
- 實體風險情境分析參數設置與推估資訊參考外部專家「福爾摩沙氣候智慧服務有限公司」(Formosa Climate Smart Service Limited, FCS)產製資訊。
實體風險:減緩與調適措施
| 分析對象 | 減緩及調適措施 | 風險因子 |
|---|---|---|
| 上游供應商營運所在地 | 持續強化供應商氣候變遷議題的認知,定期規劃氣候針對性議題的供應商溝通與交流, 2025年針對高ESG風險廠商實地稽核結果已舉辦1場說明會,針對7家受稽核廠商已將稽核分析結果透過信件與供應商完成溝通議合。 | 1 2 3 4 5 |
| 永豐金控整體營運所在地及自有不動產 | 依據「天然災害緊急應變作業要點」外,金控與各子公司訂有營運不中斷計畫,並舉辦異地備援演練,以因應突發性自然災害事件。 | 1 3 4 5 |
| 每年針對各項資產分別投保商業火災綜合險及電子設備綜合險,保障範圍包括颱風洪水意外事故,在總量管控下,依保單約定可理賠受災後9成復原費用,轉嫁大部分損失。 | 1 4 5 | |
| 對於乾旱易發生地區營運據點,多備有儲水桶,或以租用送水車方式因應,以利縮短營運中斷時間。 | 2 | |
| 經辨識高風險地區之行舍,加強防水設施與疏濬管道,2025年已達成國內高風險地區自有房舍100%設置防水閘門(不含京城銀行)。 | 1 | |
| 持續追蹤觀察實體風險情境分析結果,並納入購置自有不動產及新承租行舍的參考資料之一。 | 1 5 | |
| 授信擔保品 | 徵信流程中將包含環境風險(含氣候變遷)在內之 ESG納入評估,檢視客戶ESG 風險之行動方案。 | 1 3 5 |
| 避免承作易受淹水、土石流、斷層、土壤液化、海嘯溢淹、核災潛勢之不動產標的。 | 1 3 5 | |
| 擔保品除土地、保證、存款及有價證券及另有規定外,均由借款人(或提供人)按其鑑估價格並參酌授信金額,以承貸之子公司為理賠款之受益人投保適當之保險,以降低風險。 | 1 3 4 5 | |
| 於不動產承作區域分級時,將重大天災列為考量因子,遇有突發性事件,即時檢視區域情形。 | 1 3 4 5 | |
| 針對不動產擔保品座落區域之實體風險,得視需要審慎評估該區域是否為氣候致災之潛勢區域查詢氣候變遷災害風險調適平台,作為貸放成數之參考因素。徵提不動產設定往來時,將氣候相關之實體風險納入考量,如:強降雨、海平面上升等易淹水地區之氣候風險辨識。 | 1 3 5 | |
| 已擬定相應之短 / 中 / 長期規劃目標,將氣候變遷風險因子導入授信評估流程及規範,作為授信條件、審查層級之參考。 | 1 3 4 5 | |
| 於不動產鑑估流程建置系統化登錄揭露機制,並納入海平面上升潛勢風險及坡災風險資訊。 | 3 5 | |
| 已於2024年建立氣候變遷國內實體風險資料庫,並於2025年將此資料導入不動產擔保品估價流程。 | 1 3 5 | |
| 已於2025年建立氣候變遷海外實體風險資料庫,後續規劃將此資料導入不動產擔保品估價流程。 | 1 3 4 5 | |
| 投融資客戶工廠所在地 | 徵信流程中將包含環境風險(含氣候變遷)在內之 ESG納入評估,檢視客戶ESG 風險之行動方案,並已增訂高氣候風險產業之清單及納入氣候風險(含實體風險)之檢核評估內容。 | 1 2 3 5 |
| 應關注客戶是否針對氣候變遷的風險(實體、轉型)與機會進行評估及適當因應,如實體風險係針對客戶主要營運處所或工廠據點,得視需要審慎評估該區域是否為氣候致災之潛勢區域,作為徵信調查之參考。 | 1 2 3 5 | |
| 投資前關注潛在被投資公司之環境、社會及治理等面向,並透過法說會、座談會、上下游廠商/經營團隊訪談等方式了解該公司對於氣候變遷所帶來之產業影響、營運衝擊,並將其納入投資評估之各項要素內。 | 1 2 3 5 | |
| 「責任投資管理要點」中規範:「投資額度設立前,應對投資標的進行氣候風險評估檢核,並依評估結果,建立差異化管理機制。並參照高氣候風險產業清單,辦理盡責調查並審慎評估。氣候風險評估檢核詳如銀行簿股票ESG風險評估表或銀行簿債券ESG風險評估表。」 | 1 2 3 5 | |
| 已擬定相應之短 / 中 / 長期規劃目標,納入投融資客戶營運之非財務風險辨識 / 評估之參考因素。 | 1 2 3 4 5 | |
| 已於2024年建立氣候變遷國內實體風險資料庫,並於2025年將此資料導入實體風險評估流程中。 | 1 2 3 5 | |
| 已於2025年建立氣候變遷海外實體風險資料庫,後續規劃將此資料導入實體風險評估流程中 | 1 2 3 4 5 |
轉型風險
轉型風險與情境分析結果總覽
- 產業氣候風險熱點圖評估範圍涵蓋金控及旗下所有子公司國內外投融資部位。
- 「契約容量」以環境部事業溫室氣體排放量資訊平台揭露之間接排放量推估;「設備建置成本」以經濟部公告「再生能源電能躉購費率」太陽光電(第一期)屋頂型裝置容量500瓩以上之初期設置成本36,400元/瓩;「再生能源每瓩售電量」依「一定契約容量以上之電力用戶應設置再生能源發電設備管理辦法」太陽光電每瓩年售電量1,250度/瓩;「再生能源憑證價格」參考市場實際交易價格,以4元/度計算;「代金每Kw需負擔度數」依「一定契約容量以上之電力用戶應設置再生能源發電設備管理辦法」公告2,500度/瓩;「代金費率」以經濟部公告「再生能源義務用戶繳納代金之代金費率」公告4元/度。
- 「一定契約容量以上之電力用戶應設置再生能源發電設備管理辦法」中規範符合對象需於2025年完成設置再生能源發電設備、購買再生能源電力及憑證或設置儲能設備擇一或混合方式履行義務,故以辦法中規範之年度進行分析。其中再生能源義務裝置容量以該用戶前一年度平均契約容量之百分之十計算之,若以設置再生能源發電設備於2023年前完成義務履行者,扣減中央主管機關通知義務裝置容量之百分之二十;於2024年前完成義務履行者,扣減中央主管機關通知義務裝置容量之百分之十。
- 「再生能源憑證成本」依國家再生能源驗證中心說明,價格多取決於市場機制由買賣雙方自行議定,故以目前市價推估2030年為4元/度。
- 淨零目標請詳見永豐金控官網。
- 評估範圍涵蓋與合併財報邊界一致之所有子公司國內外供應商。
- 評估範圍涵蓋金控及旗下所有子公司投融資部位。
轉型風險:減緩與調適措施
| 風險因子 | 分析對象 | 減緩及調適措施 |
|---|---|---|
| 碳成本繳納 |
|
|
| 經濟部「一定契約容量以上之電力用戶應設置再生能源發電設備管理辦法」 | 受此辦法影響,屬用電大戶之投融資客戶 | |
| 自身營運淨零排放 | 自身營運 |
|